

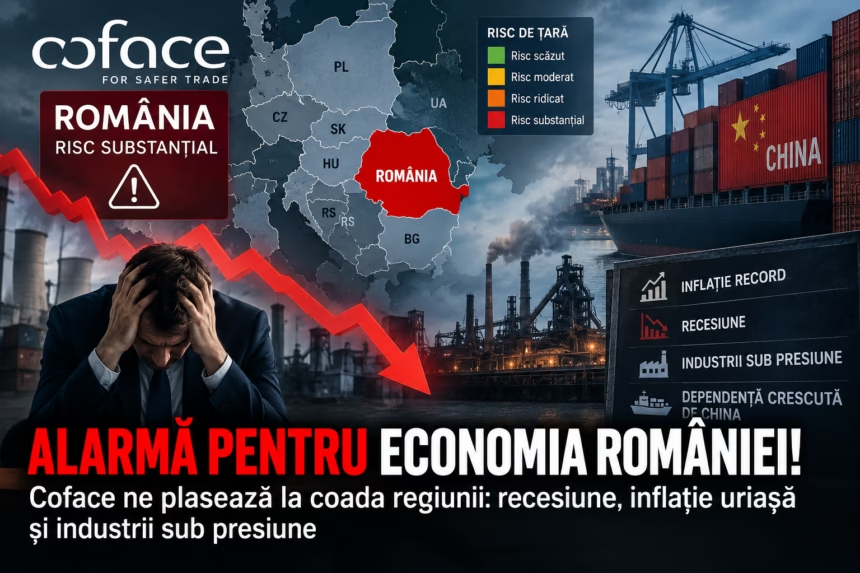
România intră într-o zonă economică tot mai periculoasă, iar avertismentele nu mai vin doar dinspre economiștii locali. O analiză Coface privind Europa Centrală și de Est arată o deteriorare serioasă a tabloului economic regional, România ieșind în evidență negativ prin combinația dintre inflație ridicată, economie foarte slabă și un climat de afaceri vulnerabil.
Datele reprezintă un adevărat semnal de alarmă într-un moment în care măsurile de consolidare fiscală apasă deja asupra consumului, iar companiile trebuie să facă față simultan costurilor ridicate, concurenței asiatice și unei cereri interne tot mai fragile.
România, una dintre verigile slabe ale Europei Centrale și de Est
Coface evaluează riscul de țară folosind atât indicatori macroeconomici, financiari și politici, cât și experiența privind comportamentul de plată al companiilor și mediul de afaceri. La nivel global, scala Coface merge de la A1, risc foarte scăzut, până la E, risc extrem.
Tabloul pentru România este cu atât mai îngrijorător cu cât problemele se suprapun: presiune inflaționistă, creștere economică foarte slabă, consolidare fiscală și diminuarea puterii de cumpărare.
De altfel, S&P Global Ratings menține România la BBB-, cu perspectivă negativă. Este ultima treaptă din categoria recomandată investițiilor. În evaluarea din aprilie, S&P estima pentru 2026 o creștere economică de numai 0,25% și avertiza asupra riscurilor asociate consolidării finanțelor publice, deficitului și șocurilor externe.
Cu alte cuvinte, România are o marjă de siguranță redusă. O eventuală retrogradare sub BBB- ar însemna pierderea calificativului „investment grade” în evaluarea S&P, cu potențiale consecințe asupra costurilor de finanțare și percepției investitorilor.
Industria europeană, prinsă între energie scumpă și China
Problema nu este însă exclusiv românească. Coface identifică vulnerabilități importante în întreaga Europă Centrală și de Est.
Metalurgia și industria chimică se numără printre domeniile cele mai expuse, fiind lovite simultan de costurile energiei, presiunea reglementărilor și concurența producătorilor din afara Uniunii Europene.
Situația este complicată suplimentar de creșterea importurilor provenite din China. Potrivit analizei citate, acestea au avansat cu aproximativ 17% față de perioada similară a anului precedent.
Fenomenul este descris tot mai des drept un nou „China Shock”: producătorii chinezi, confruntați cu o cerere internă insuficientă și cu capacități industriale uriașe, își îndreaptă tot mai mult producția către export.
Pentru fabricile europene, rezultatul înseamnă concurență suplimentară exact într-o perioadă în care costurile de producție din Europa rămân ridicate.
Automotive, industria chimică și metalurgia sunt printre domeniile aflate sub cea mai mare presiune. Evaluarea sectorială Coface arată în prezent risc ridicat pentru industria auto, chimică și metalurgică din Europa Centrală și de Est, iar construcțiile sunt încadrate la risc foarte ridicat.
România are și o problemă internă: consumul începe să sufere
Pentru economia românească, presiunile externe vin peste efectele măsurilor fiscale interne.
Creșterile de taxe, costurile energiei și diminuarea veniturilor reale disponibile afectează consumul, unul dintre principalele motoare ale economiei românești din ultimii ani.
Comerțul este astfel vulnerabil la o schimbare de comportament: atunci când veniturile reale scad și populația devine nesigură în privința viitorului, primele tăiate sunt achizițiile care pot fi amânate.
Acest mecanism poate deveni un cerc vicios: consum mai mic înseamnă vânzări mai mici pentru companii, investiții amânate, presiune asupra locurilor de muncă și, în final, venituri fiscale mai reduse pentru stat.
Există însă și sectoare care rezistă
Imaginea nu este complet neagră. Coface identifică ICT drept unul dintre sectoarele mai reziliente ale regiunii, sprijinit de digitalizare, personal calificat și investiții.
Pentru România, sectorul farmaceutic beneficiază, de asemenea, de perspective mai bune, inclusiv datorită investițiilor în sistemul medical și fondurilor europene.
Banii europeni rămân, de altfel, una dintre principalele plase de siguranță ale economiilor din regiune. Investițiile finanțate prin programele UE pot susține construcțiile, sănătatea, infrastructura, digitalizarea și industria de apărare.
Problema este că aceste investiții trebuie efectiv realizate, iar fondurile absorbite la timp.
Semnalul de alarmă nu mai poate fi ignorat
România se găsește astfel într-o combinație economică extrem de dificilă: creștere aproape de zero sau recesiune, inflație ridicată, consolidare fiscală, consum afectat și un rating suveran aflat chiar deasupra graniței speculative.
În același timp, industria europeană din care România face parte este prinsă între costuri structurale ridicate și o ofensivă comercială asiatică tot mai puternică.
Nu înseamnă că România se află automat în pragul unei crize financiare. Înseamnă însă că spațiul pentru greșeli de politică economică s-a redus considerabil.
Iar avertismentul poate fi citit foarte simplu: într-o perioadă în care economiile din Europa Centrală și de Est sunt supuse unor presiuni majore, România intră în această furtună cu unele dintre cele mai vulnerabile poziții macroeconomice din regiune.